Periodo de gracia e intereses residuales en tarjeta de crédito: lo que debes saber
Descubre cómo funciona el periodo de gracia y los intereses residuales en tarjetas de crédito, y aprende a evitar costos ocultos.
¡Tu tarjeta puede costar más de lo que imaginas!
El uso de tarjetas de crédito se ha convertido en una herramienta cotidiana para millones de personas.
Sin embargo, detrás de la comodidad de pagar sin efectivo existen conceptos financieros que pueden marcar la diferencia entre un manejo saludable y un endeudamiento silencioso.
Dos de los más importantes son el periodo de gracia y los intereses residuales. Comprenderlos es clave para evitar sorpresas desagradables en tu estado de cuenta.
¿Qué es el periodo de gracia?
El periodo de gracia es el lapso que otorgan los emisores de tarjetas de crédito para pagar el saldo total sin generar intereses. Generalmente dura entre 20 y 50 días, dependiendo de la institución financiera.
Durante este tiempo, el usuario puede liquidar sus compras sin que se acumulen cargos adicionales. Es una ventaja que, bien utilizada, permite financiarse sin costo. Sin embargo, perderlo implica que los intereses comiencen a correr de inmediato.
Cómo aprovechar el periodo de gracia
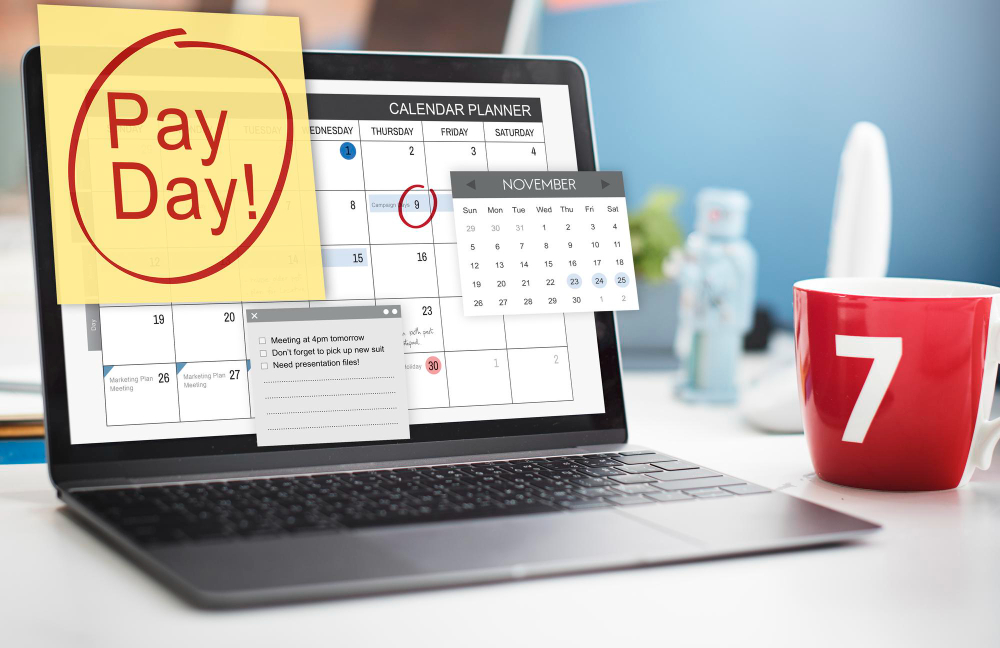
Para sacar el máximo provecho del periodo de gracia, es fundamental conocer la fecha de corte y la fecha límite de pago. Estas dos fechas determinan el calendario de tu tarjeta.
Si realizas una compra justo después de la fecha de corte, tendrás más días de gracia para pagarla. En cambio, si compras cerca de la fecha límite, el tiempo para liquidar será mucho menor. Planificar las compras según estas fechas puede ahorrarte dinero y evitar intereses innecesarios.
Intereses residuales: el costo oculto
Los intereses residuales aparecen cuando el usuario no paga el saldo total de su tarjeta, incluso si realiza pagos parciales o cubre el mínimo requerido. Se generan porque el banco calcula intereses sobre el monto que quedó pendiente desde la fecha de la compra, no desde la fecha de vencimiento.
Esto significa que, aunque pagues una parte del saldo, los intereses continúan acumulándose sobre lo que no liquidaste. Es un costo silencioso que muchas personas descubren demasiado tarde.
Ejemplo práctico de intereses residuales
Imagina que tu tarjeta tiene un saldo de 1,000 unidades monetarias y decides pagar 800. Aunque cumplas con el pago mínimo, los 200 restantes seguirán generando intereses desde el día en que hiciste la compra.
Al siguiente mes, esos intereses se sumarán al saldo, y si vuelves a pagar parcialmente, el ciclo se repetirá. Así, los intereses residuales pueden convertirse en una bola de nieve difícil de detener.
Diferencia entre periodo de gracia e intereses residuales
El periodo de gracia es una oportunidad: te permite usar la tarjeta sin pagar intereses si liquidas todo a tiempo. Los intereses residuales, en cambio, son una consecuencia: aparecen cuando no aprovechas esa oportunidad y dejas saldo pendiente.
En otras palabras, el periodo de gracia es un beneficio, mientras que los intereses residuales son un costo oculto que castiga la falta de pago total.
Estrategias para evitar intereses residuales
- Paga siempre el total del saldo. Cubrir solo el mínimo mantiene la deuda viva.
- Conoce tus fechas clave. Organiza tus compras justo después de la fecha de corte.
- Evita el financiamiento prolongado. Las tarjetas no están diseñadas para deudas largas.
- Revisa tu estado de cuenta. Identifica cargos por intereses residuales y ajusta tu estrategia.
Estas prácticas simples pueden marcar la diferencia entre usar la tarjeta como aliada o como fuente de problemas financieros.
Impacto en tu salud financiera
Ignorar el periodo de gracia y los intereses residuales puede afectar tu capacidad de ahorro y tu historial crediticio. Los bancos registran cada atraso y cada saldo pendiente, lo que influye en tu puntaje de crédito.
Un buen manejo, en cambio, te permite acceder a mejores condiciones financieras en el futuro, como préstamos con tasas más bajas o líneas de crédito más amplias.
Contenido Relacionado
Fecha de corte vs fecha de pago tarjeta
¡Domina tus fechas y controla tu deuda!
Seguir Leyendo * Permanecerá en el sitio web actual.Conclusión
El periodo de gracia y los intereses residuales son dos caras de la misma moneda en el mundo de las tarjetas de crédito. Uno representa la oportunidad de financiarte sin costo, y el otro, el riesgo de pagar más de lo que imaginabas.
La clave está en la disciplina: pagar el total del saldo dentro del periodo de gracia. Así, tu tarjeta será una herramienta útil y no una trampa silenciosa.